 Commentary
வருமான அந்தஸ்து உயர்ந்தால் வாழ்க்கையும் வளமாகுமா?
23, October 2026
1 min read
தவராசா சுஜந்தினி
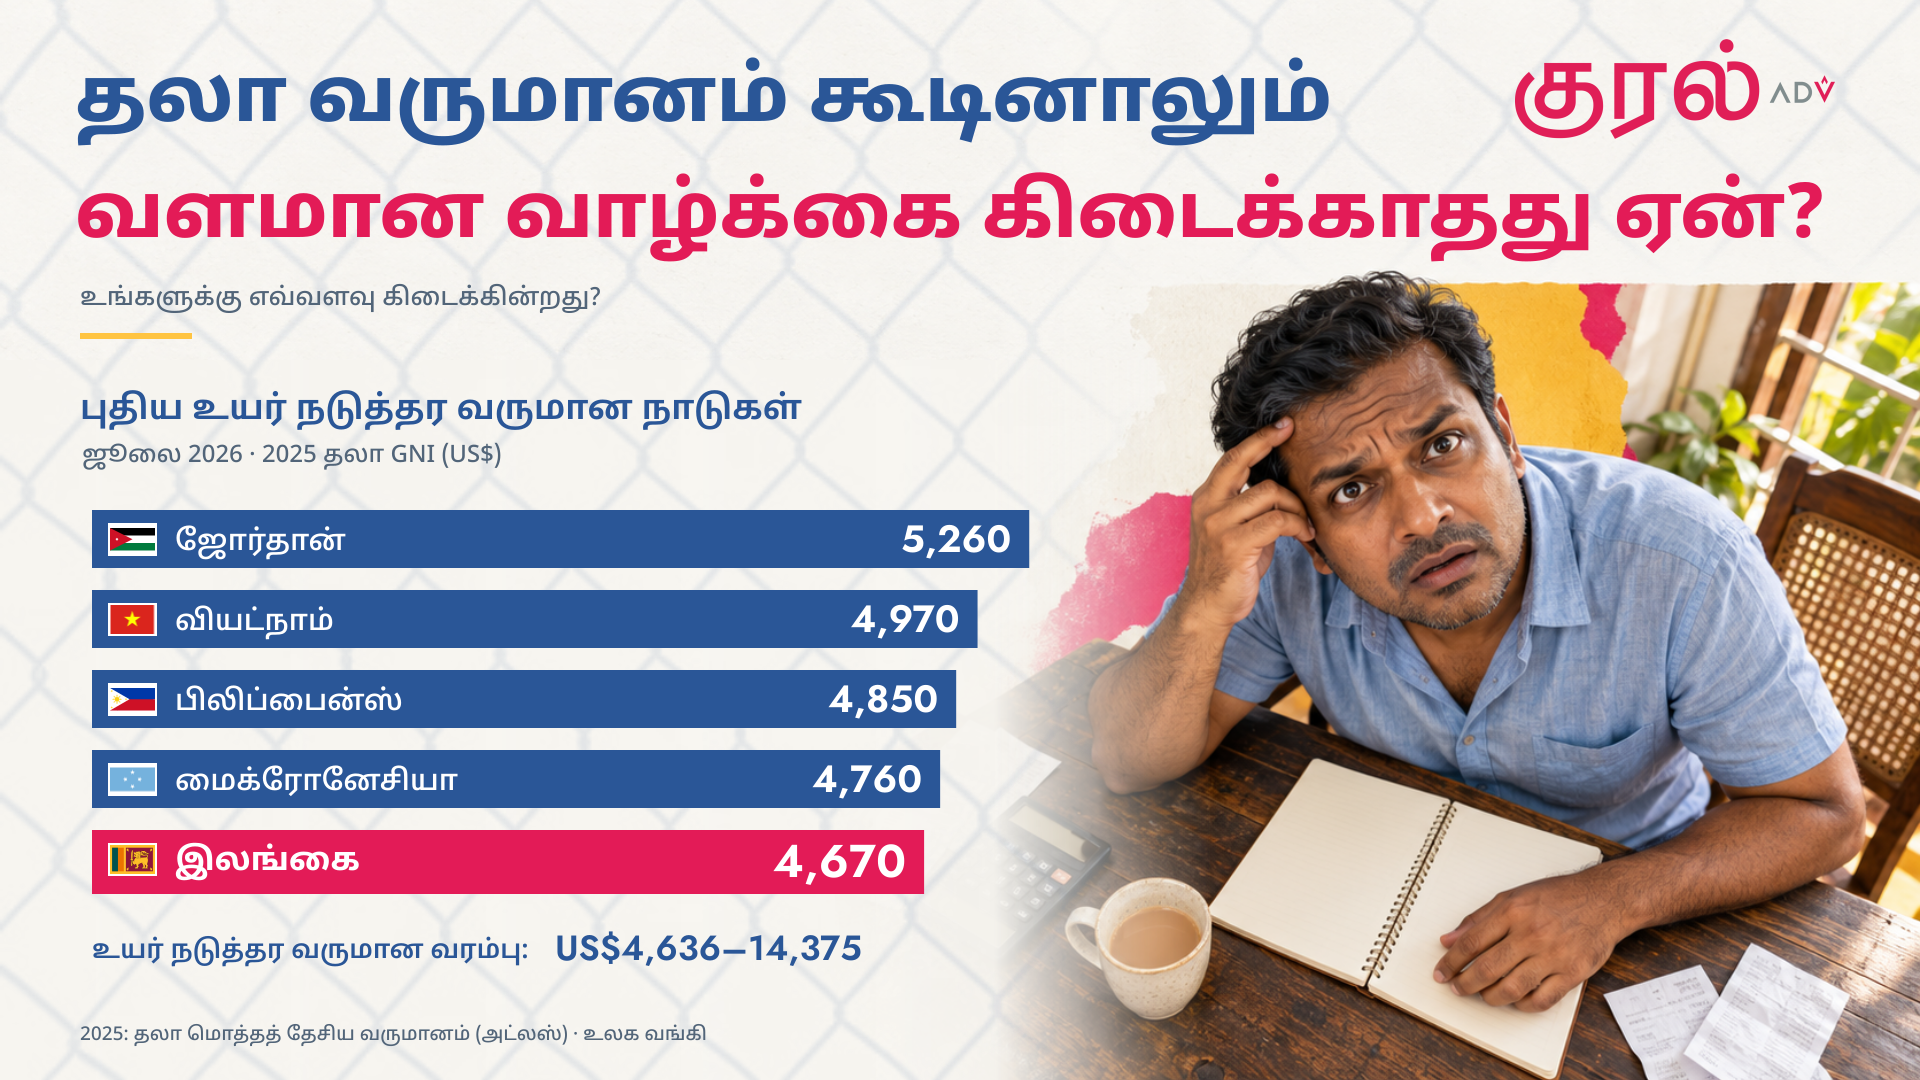
உலக வங்கியின் 2026 ஜூலை 1ஆம் திகதி வருமான வகைப்படுத்தலின்படி, இலங்கை உயர் நடுத்தர வருமான நாடுகளின் பிரிவுக்கு உயர்ந்துள்ளது. ஜோர்தான், மைக்ரோனேசியா, பிலிப்பைன்ஸ், வியட்நாம் ஆகிய நாடுகளும் இலங்கையுடன் இந்தப் பிரிவுக்குள் நுழைந்துள்ளன. documents1.worldbank.org
பொருளாதார முன்னேற்றத்தை மதிப்பிடுவதில் இது கவனிக்கத்தக்க மாற்றமாகும். எனினும், நாட்டின் வருமான அந்தஸ்து உயர்ந்திருப்பது மக்களின் வாழ்க்கைத்தரமும் அதே அளவுக்கு உயர்ந்திருப்பதைக் குறிக்கின்றதா? குடும்பங்களின் அன்றாடச் செலவுகள், வேலைவாய்ப்புப் பாதுகாப்பு, அரசாங்கத்தின் கடன் சுமை ஆகியவற்றுடன் இணைத்துப் பார்க்கும்போதே இந்த மாற்றத்தின் உண்மையான முக்கியத்துவத்தைப் புரிந்துகொள்ள முடியும்.
புள்ளிவிவரம் சொல்வது என்ன?
உலக வங்கியின் வகைப்படுத்தல், அட்லஸ் முறையில் கணக்கிடப்படும் தலா மொத்தத் தேசிய வருமானத்தை அடிப்படையாகக் கொண்டது. 2025ஆம் ஆண்டுக்கான இலங்கையின் தலா மொத்தத் தேசிய வருமானம் 4,670 அமெரிக்க டொலர்களாகும். 2026 ஜூலையில் நடைமுறைக்கு வந்த வகைப்படுத்தலின்படி, உயர் நடுத்தர வருமானப் பிரிவுக்கான வரம்பு 4,636 முதல் 14,375 அமெரிக்க டொலர்கள் வரையாக உள்ளது. இலங்கை அதன் கீழ் எல்லையைச் சிறிய வித்தியாசத்தில் கடந்துள்ளது. documents1.worldbank.org
தலா மொத்தத் தேசிய வருமானம் என்பது நாட்டின் மொத்தத் தேசிய வருமானத்தை மக்கள் தொகையால் வகுத்துப் பெறப்படும் சராசரியாகும். இதனை ஒவ்வொரு குடிமகனும் ஆண்டொன்றில் பெறும் சம்பளமாகவோ, குடும்பங்களின் கைகளில் செலவிடுவதற்குக் கிடைக்கும் பணமாகவோ கருத முடியாது.
மேலும், டொலரில் கணக்கிடப்படும் இந்த அளவீட்டில் பொருளாதார வளர்ச்சியுடன் விலைகள், நாணய மாற்று விகிதங்கள், மக்கள் தொகை மற்றும் புள்ளிவிவரத் திருத்தங்கள் போன்ற காரணிகளும் தாக்கம் செலுத்துகின்றன. எனவே, வருமான வகைப்பாட்டில் ஏற்படும் மாற்றத்தை மட்டும் கொண்டு மக்களின் பொருளாதார நிலையை முழுமையாக மதிப்பிட முடியாது. documents1.worldbank.org
சராசரிக்குள் மறையும் வாழ்க்கைச் சுமைகள்
ஒரு நாட்டின் சராசரி வருமானம் உயரும்போது, அதன் பயன் எல்லாக் குடும்பங்களுக்கும் ஒரே அளவில் கிடைக்க வேண்டியதில்லை. வருமானம் எவ்வாறு பகிரப்படுகிறது, புதிய வேலைவாய்ப்புகள் எத்தகையவை, அத்தியாவசியச் செலவுகளின் உயர்வுக்கேற்ப சம்பளம் அதிகரிக்கிறதா என்பனவும் கவனிக்கப்பட வேண்டும்.
மாத வருமானத்திலிருந்து உணவு, வீட்டு வாடகை, போக்குவரத்து, பிள்ளைகளின் கல்வி, மருத்துவம் ஆகியவற்றுக்குச் செலவிட்ட பின்னர் எவ்வளவு மீதமிருக்கிறது என்பதே ஒரு குடும்பத்தின் பொருளாதாரப் பாதுகாப்புடன் நேரடியாகத் தொடர்புடையது. எதிர்பாராத செலவொன்றைச் சமாளிக்க முடியுமா, அதற்காக மீண்டும் கடன் பெற வேண்டியிருக்குமா என்பதும் முக்கியமானது.
இந்த அனுபவங்களைத் தலா வருமானம் என்ற ஒற்றைப் புள்ளிவிவரம் வெளிப்படுத்தாது. அதனுடன் வறுமை, வருமானப் பகிர்வு, பணவீக்கத்தைக் கருத்தில் கொண்ட சம்பளத்தின் பெறுமதி, வேலைவாய்ப்பின் தரம் மற்றும் பொதுச் சேவைகளுக்கான அணுகல் ஆகியவற்றையும் ஆராய வேண்டும். அப்போதுதான் பொருளாதார முன்னேற்றம் மக்களின் வாழ்க்கையில் ஏற்படுத்தும் மாற்றத்தை மதிப்பிட முடியும்.
வருமானத்துடன் கடனையும் பார்க்க வேண்டும்
இலங்கையின் பொருளாதார நிலையைப் புரிந்துகொள்வதில் பொதுக்கடனுக்கு முக்கிய இடமுள்ளது. ஒரு நாடு உயர்ந்த வருமானப் பிரிவுக்குச் சென்றாலும், அதன் கடனைத் திருப்பிச் செலுத்தும் திறனும் அரசாங்கத்தின் செலவினங்களைத் தாங்கும் ஆற்றலும் தனியாக மதிப்பிடப்பட வேண்டியவை.
இங்கு ஓர் அடிப்படை வேறுபாட்டைத் தெளிவுபடுத்த வேண்டும். மொத்தத் தேசிய வருமானம் ஒரு குறிப்பிட்ட ஆண்டில் ஈட்டப்படும் வருமானத்தைக் குறிக்கிறது. பொதுக்கடன் பல ஆண்டுகளாகத் திரட்டப்பட்டு, குறிப்பிட்ட திகதியில் நிலுவையில் உள்ள நிதிப் பொறுப்பாகும். இந்த இரண்டையும் நேரடியாகக் கழித்து மக்களின் “தேறிய வருமானத்தைக்” கணக்கிடுவது பொருத்தமான அளவீடாக அமையாது.
அதற்குப் பதிலாக, அரசாங்க வருமானத்தில் எவ்வளவு வட்டிச் செலவுகளுக்குச் செல்கிறது, ஆண்டுதோறும் திருப்பிச் செலுத்த வேண்டிய கடனின் அளவு என்ன, அதற்கான நிதி எங்கிருந்து கிடைக்கும் என்பவற்றை ஆராய வேண்டும். பொருளாதாரத்தின் அளவுடன் ஒப்பிடும்போது கடன் எவ்வளவு உள்ளது, எந்த நாணயத்தில் பெறப்பட்டுள்ளது, எப்போது முதிர்ச்சியடைகிறது என்பனவும் கடனைத் தாங்கும் திறனைத் தீர்மானிக்கின்றன.
கடனுக்கான செலவுகள் அதிகரிக்கும்போது, கல்வி, சுகாதாரம், உட்கட்டமைப்பு மற்றும் சமூகப் பாதுகாப்புக்காக ஒதுக்கக்கூடிய நிதி மட்டுப்படலாம். வருமானத்தை அதிகரிக்கவோ செலவுகளைக் கட்டுப்படுத்தவோ அரசாங்கம் மேற்கொள்ளும் நடவடிக்கைகளும் மக்களின் வாழ்க்கையைப் பாதிக்கக்கூடும். எனவே, கடன் விவகாரம் அரசாங்கத்தின் கணக்குகளுடன் மட்டும் முடிந்துவிடுவதில்லை.
2022 ஏப்ரல் 12ஆம் திகதி குறிப்பிட்ட வெளிநாட்டுப் பொதுக்கடன்களின் மீள்செலுத்தலை இடைநிறுத்திய இலங்கைக்கு, இந்த விடயம் விசேட முக்கியத்துவம் பெறுகிறது. பின்னர், பொருளாதார ஸ்திரத்தன்மையையும் கடன் நிலைத்தன்மையையும் மீட்டெடுப்பதற்கான சீர்திருத்தங்களை ஆதரிக்கும் வகையில், 2023 மார்ச் மாதம் 48 மாத நீடிக்கப்பட்ட நிதி வசதிக்கு சர்வதேச நாணய நிதியம் அனுமதி வழங்கியது. Sri lanka
மீண்டும் கடன் பெறுவது போதுமா?
சர்வதேச நிதிச் சந்தைகளில் கடன் பெறும் வாய்ப்பு ஒரு நாட்டின் நிதித் தேவைகளைச் சமாளிக்க உதவலாம். எனினும், அந்த வாய்ப்புக் கிடைப்பது மட்டுமே அதன் கடன் பிரச்சினை தீர்ந்துவிட்டதற்கான சான்றாக அமையாது. கடனை எந்த வட்டியில் பெறுகிறது, எதற்காகப் பயன்படுத்துகிறது, எவ்வாறு திருப்பிச் செலுத்தப்போகிறது என்பவையே முக்கியமானவை.
வருமான அந்தஸ்து உயர்ந்தவுடன் சலுகை நிதிக்கான எல்லா வாய்ப்புகளும் தானாக முடிவுக்கு வந்துவிடுவதும் இல்லை. உதாரணமாக, உலக வங்கியின் சர்வதேச அபிவிருத்திச் சங்கத்தின் (IDA) தகுதி மதிப்பீட்டில் வருமானத்துடன் கடன் பெறுவதற்கான நம்பகத்தன்மையும் கருத்தில் கொள்ளப்படுகிறது. 2026 ஜூலை 6ஆம் திகதி புதுப்பிக்கப்பட்ட அதன் தகுதிபெறும் நாடுகளின் பட்டியலில் இலங்கையும் இடம்பெறுகிறது. World Bank
இத்தகைய நிதி வாய்ப்புகள் நாட்டிற்கு அவகாசத்தையும் குறைந்த செலவிலான நிதியையும் வழங்கக்கூடும். ஆனால், அந்த அவகாசத்தைப் பயன்படுத்தி அரச வருமானத்தை வலுப்படுத்தவும், செலவினங்களின் பயனை அதிகரிக்கவும், உற்பத்தியை விரிவுபடுத்தவும் வேண்டும்.
பழைய கடனைச் செலுத்துவதற்குப் புதிய கடன் பெறுவது அரச நிதி முகாமைத்துவத்தில் இடம்பெறக்கூடிய நடைமுறையாகும். எனினும், கடனைத் திருப்பிச் செலுத்த உதவும் வருமானமும் உற்பத்தித்திறனும் வளராமல் அந்த நடைமுறையிலேயே தொடர்ந்து தங்கியிருப்பது நெருக்கடியைத் தள்ளிப்போடக்கூடும். இலங்கைக்குத் தேவையானது, கடன் பெறும் திறனுடன் கடனைச் சமாளிக்கும் பொருளாதார ஆற்றலையும் வளர்ப்பதாகும்.
மக்களின் சேமிப்பு எதற்குப் பயன்படுகிறது?
இதனுடன் உள்நாட்டு சேமிப்புகள் எவ்வாறு பயன்படுத்தப்படுகின்றன என்ற கேள்வியும் இணைகிறது. இலங்கை வங்கி, மக்கள் வங்கி, தேசிய சேமிப்பு வங்கி போன்ற அரச வங்கிகளும், ஊழியர் சேமலாப நிதியம் (EPF), ஊழியர் நம்பிக்கை நிதியம் (ETF) போன்ற நிதியங்களும் இந்த விவாதத்தில் கவனிக்கப்பட வேண்டிய நிறுவனங்களாகும்.
குறிப்பாக, ஊழியர்களின் சேமிப்பு நிதியங்களில் மேற்கொள்ளப்படும் முதலீடுகள் அவர்களது எதிர்கால நலனுடன் தொடர்புபட்டவை. அந்த நிதிகளின் பாதுகாப்பு, முதலீட்டின் வருமானம், அபாயங்கள் மற்றும் முடிவெடுக்கும் நடைமுறையின் வெளிப்படைத்தன்மை ஆகியவற்றுக்கு முன்னுரிமை அளிக்கப்பட வேண்டும்.
அரசாங்கத்தின் கடன் தேவைகளை நிறைவேற்றுவதற்கே உள்நாட்டு நிதி வளங்கள் பெருமளவில் செலுத்தப்பட்டால், தனியார் உற்பத்திக்கும் சிறு தொழில்களுக்கும் கிடைக்கும் கடன் வாய்ப்புகள் மட்டுப்படலாம். அதன் விளைவுகள் முதலீடு, வேலைவாய்ப்பு மற்றும் எதிர்கால வருமான வளர்ச்சியிலும் பிரதிபலிக்கக்கூடும். ஆகவே, அரசாங்கத்தின் உடனடி நிதித் தேவைகளுக்கும் பொருளாதாரத்தின் நீண்டகால முதலீட்டுத் தேவைகளுக்கும் இடையில் சமநிலை அவசியமாகிறது.
அதேவேளை, கடன் பெற்று மேற்கொள்ளப்படும் பொதுத் திட்டங்களின் பயன்களும் முறையாக மதிப்பிடப்பட வேண்டும். எல்லாத் திட்டங்களும் நேரடியாக இலாபம் ஈட்ட வேண்டியதில்லை. கல்வி, சுகாதாரம் மற்றும் பொதுப் போக்குவரத்தில் செய்யப்படும் முதலீடுகள் பரந்த சமூக, பொருளாதாரப் பயன்களை வழங்கக்கூடும். எனினும், அவற்றின் செலவு, அவசியம், எதிர்பார்க்கப்படும் பயன் மற்றும் பராமரிப்புச் செலவு ஆகியவை தெளிவாக ஆராயப்பட வேண்டும்.
பெரிய திட்டம் என்பதற்காகவே அது பயனுள்ள முதலீடாகிவிடாது. நாட்டின் உற்பத்தித்திறனை அதிகரிக்கிறதா, மக்களின் தேவைகளை நிறைவேற்றுகிறதா, எதிர்காலத்தில் மேலும் நிதிச் சுமைகளை உருவாக்குமா என்பவற்றுக்குப் பொறுப்பான பதில்கள் தேவை.
வருமான உயர்வு வாழ்க்கையிலும் பிரதிபலிக்க வேண்டும்
இலங்கையின் புதிய வருமான அந்தஸ்தை நிலையான முன்னேற்றமாக மாற்றுவதற்கு, பொருளாதாரத்தின் அடிப்படைகளை வலுப்படுத்த வேண்டும். நியாயமானதும் வினைத்திறன் மிக்கதுமான வரி நிர்வாகம், வீண் செலவுகளைக் குறைத்தல், அரச நிறுவனங்களின் பொறுப்புக்கூறல் மற்றும் வெளிப்படையான முதலீட்டு முடிவுகள் ஆகியவை இதில் முக்கியமானவை.
இதனுடன், உற்பத்தி மற்றும் ஏற்றுமதியை விரிவுபடுத்துதல், தொழில்முயற்சிகளுக்கான தடைகளைக் குறைத்தல், திறன்களை வளர்த்தல், நீடித்த வேலைவாய்ப்புகளை உருவாக்குதல் ஆகியவற்றுக்கும் முன்னுரிமை அளிக்கப்பட வேண்டும். இத்தகைய மாற்றங்களே அரசாங்கத்தின் வருமானத்தையும் மக்களின் சம்பாதிக்கும் ஆற்றலையும் நீண்டகாலத்தில் வலுப்படுத்த உதவும்.
சீர்திருத்தங்களின் செலவுகளைத் தாங்க முடியாத குடும்பங்களுக்கு உரிய சமூகப் பாதுகாப்பும் அவசியமாகும். அரச நிதியைச் சீராக்கும் நடவடிக்கைகளுடன், அத்தியாவசியச் சேவைகளையும் பாதிக்கப்படக்கூடிய மக்களின் வாழ்வாதாரங்களையும் பாதுகாப்பது இணைந்து செல்ல வேண்டும்.
உயர் நடுத்தர வருமானப் பிரிவுக்குள் நுழைந்தமை இலங்கைக்கு ஒரு மைல்கல்லாக இருக்கலாம். அதன் பெறுமதி, அந்த மாற்றத்தைத் தொடர்ந்து மக்களின் வாழ்க்கையில் ஏற்படும் முன்னேற்றத்திலேயே தங்கியுள்ளது.
நிலையான வருமானம் கிடைக்கிறதா, அத்தியாவசியச் செலவுகளைச் சமாளிக்க முடிகிறதா, பிள்ளைகளின் கல்விக்காகவும் எதிர்காலத்திற்காகவும் சேமிக்க முடிகிறதா, எதிர்பாராத நெருக்கடியைத் தாங்கும் பாதுகாப்பு இருக்கிறதா என்ற கேள்விகளுக்கான பதில்களே அந்த முன்னேற்றத்தை வெளிப்படுத்தும். இந்தப் பாதுகாப்பை மக்களுக்கு வழங்கக்கூடிய பொருளாதாரத்தை உருவாக்குவதே இலங்கையின் அடுத்த இலக்காக அமைய வேண்டும்.
கட்டுரையாளர் குறிப்பு: தவராசா சுஜந்தினி, லண்டன் SOAS பல்கலைக்கழகத்தில் தரவு அறிவியல் மற்றும் பொருளாதாரக் கொள்கையில் முதுமாணிப் பட்டப்படிப்பை (2026–2027) மேற்கொண்டு வருகிறார். இவர் Assessing Economic Data Integrity Amidst Sovereign Default: A Spotlight on Sri Lanka என்ற ஆய்வுக் கட்டுரையின் இணை ஆசிரியராவார். தொடர்புக்கு: [email protected].